Domain aussenrundschleifmaschinen.de kaufen?
Wir ziehen mit dem Projekt
aussenrundschleifmaschinen.de um.
Sind Sie am Kauf der Domain
aussenrundschleifmaschinen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aussenrundschleifmaschinen.de kaufen?
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
Ähnliche Suchbegriffe für Erträge
Top-Angebote
Produkte zum Begriff Erträge:
-
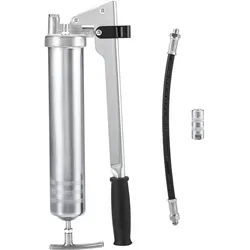
Magni, Fahrzeug Werkzeug, Industrie-Fettpresse vz PRELIxxPro M10x1 PressolDie Industrie-Fettpresse vz PRELIxxPro M10x1 von Magni ist ein leistungsstarkes Werkzeug, das für den professionellen Einsatz in der Fahrzeugwartung und -reparatur konzipiert wurde. Mit einem robusten Stahlrohr-Pressenkörper, der verzinkt ist, bietet dieses Modell eine hohe Langlebigkeit und Widerstandsfähigkeit gegen Korrosion. Die Wandstärke von 1,0 mm sorgt für zusätzliche Stabilität während des Betriebs. Die Fettpresse ist vielseitig einsetzbar und kann sowohl mit Fettkartuschen (400 g) als auch mit losem Fett oder einem Füllgerät befüllt werden. Sie verarbeitet Fette bis zur NLGI-Klasse 3 und erfüllt die Anforderungen der DIN 1283. Im Lieferumfang enthalten ist ein Panzerschlauch mit einer Länge von 300 mm, der mit einer verpressten Dichtung und einem Hydraulikmundstück ausgestattet ist, um eine effiziente Anwendung zu gewährleisten. - Robuster Stahlrohr-Pressenkörper mit verzinkter Oberfläche für Korrosionsschutz - Vielseitige Befüllmöglichkeiten: Fettkartuschen, loses Fett oder Füllgerät - Verarbeitet Fette bis zur NLGI-Klasse 3 für verschiedene Anwendungen - Inklusive Panzerschlauch mit verpresster Dichtung und Hydraulikmundstück für einfache Handhabung.64,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Was sind neutrale Erträge Beispiele?
Was sind neutrale Erträge Beispiele? Neutrale Erträge sind Einnahmen, die weder zu Gewinnen noch zu Verlusten führen, sondern lediglich die Kosten decken. Beispiele für neutrale Erträge sind Mieteinnahmen, Zinseinnahmen aus Spareinlagen oder Lizenzgebühren. Diese Einnahmen tragen dazu bei, die laufenden Kosten eines Unternehmens zu decken, ohne einen direkten Einfluss auf den Gewinn zu haben. Sie sind wichtig für die finanzielle Stabilität und den langfristigen Erfolg eines Unternehmens. **
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
Sind sonstige betriebliche Erträge Umsatzerlöse?
Nein, sonstige betriebliche Erträge sind nicht dasselbe wie Umsatzerlöse. Umsatzerlöse sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und direkt mit dem Hauptgeschäft des Unternehmens zusammenhängen. Sonstige betriebliche Erträge hingegen sind Einnahmen, die nicht aus dem normalen Geschäftsbetrieb stammen, wie zum Beispiel Zinserträge, Mieteinnahmen oder Gewinne aus dem Verkauf von Anlagevermögen. Sie sind in der Gewinn- und Verlustrechnung separat ausgewiesen und beeinflussen somit nicht die Umsatzerlöse. **
Top-Angebote
Produkte zum Begriff Erträge:
-
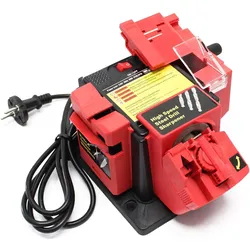
Wiltec, Schleifmittel, Schleifmaschine Schärfgerät 65W Messer Werkzeug schleifen schärfenDiese Multifunktions-Schleif- oder Schärfmaschine ist vielseitig einsetzbar im Hobby- und Profi-Bereich. Die Schleif- und Schärfstation kann zum Bearbeiten von Metallbohrern, Messern, Scheren, Stemmeisen, Meisseln usw. verwendet werden. Die Maschine ist mit drei auswechselbaren Werkzeughaltern ausgestattet, sodass jedes Werkzeug mit dem für ihn richtigen Schärfwinkel bearbeitet werden kann. Für Messer und Scheren: Die Werkzeugauflage gibt den richtigen Winkel zum Schleifen und Schärfen vor, um ein optimales Ergebnis zu erzielen. Für Stemmeisen und Meissel: Diese Universal-Schärf-Apparatur schärft Werkzeuge mit einer Breite zwischen 6 und 51 mm. Für Bohrer: Stumpfe Bohrer mit einem Durchmesser zwischen 3 und 10 mm werden schnell wieder einsatzfähig. Im Fundament der Apparatur sind vier Löcher vorgesehen. Die Schleifmaschine kann mit Schrauben auf einer Werkbank oder ähnlichem befestigt werden, um den Schleif- oder Schärfvorgang sicher und bequem durchzuführen. Die Schrauben sind allerdings nicht im Lieferumfang enthalten. Weitere Produktdaten: Spannung: 230 V/50 Hz; 120 V/60 Hz Nennleistung: 65 W/70 W Geschwindigkeit: 6.000 U/min (ohne Last); 4.800 U/min.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Magni, Fahrzeug Werkzeug, Industrie-Fettpresse vz PRELIxxPro M10x1 PressolDie Industrie-Fettpresse vz PRELIxxPro M10x1 von Magni ist ein leistungsstarkes Werkzeug, das für den professionellen Einsatz in der Fahrzeugwartung und -reparatur konzipiert wurde. Mit einem robusten Stahlrohr-Pressenkörper, der verzinkt ist, bietet dieses Modell eine hohe Langlebigkeit und Widerstandsfähigkeit gegen Korrosion. Die Wandstärke von 1,0 mm sorgt für zusätzliche Stabilität während des Betriebs. Die Fettpresse ist vielseitig einsetzbar und kann sowohl mit Fettkartuschen (400 g) als auch mit losem Fett oder einem Füllgerät befüllt werden. Sie verarbeitet Fette bis zur NLGI-Klasse 3 und erfüllt die Anforderungen der DIN 1283. Im Lieferumfang enthalten ist ein Panzerschlauch mit einer Länge von 300 mm, der mit einer verpressten Dichtung und einem Hydraulikmundstück ausgestattet ist, um eine effiziente Anwendung zu gewährleisten. - Robuster Stahlrohr-Pressenkörper mit verzinkter Oberfläche für Korrosionsschutz - Vielseitige Befüllmöglichkeiten: Fettkartuschen, loses Fett oder Füllgerät - Verarbeitet Fette bis zur NLGI-Klasse 3 für verschiedene Anwendungen - Inklusive Panzerschlauch mit verpresster Dichtung und Hydraulikmundstück für einfache Handhabung.64,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
Ähnliche Suchbegriffe für Erträge
-
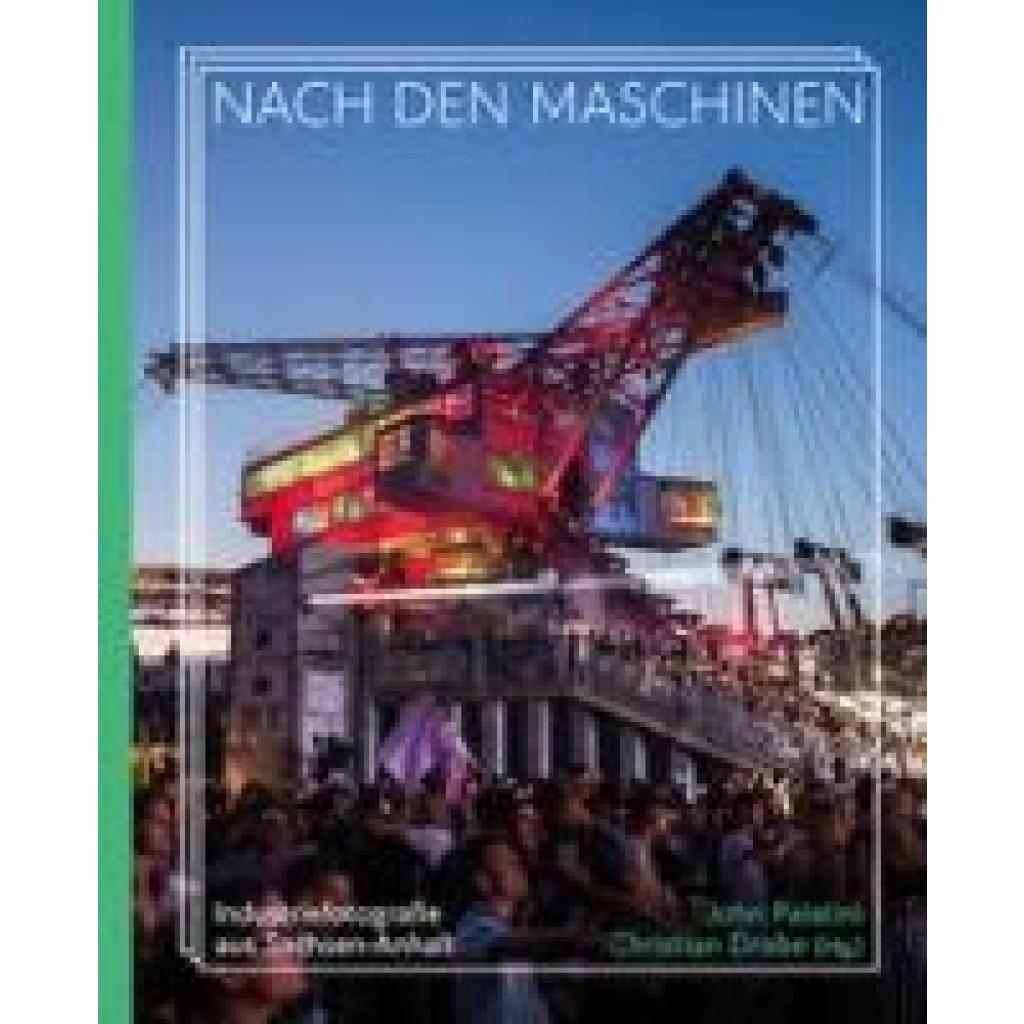
Nach den MaschinenNach den Maschinen , 100 Jahre Industriefotografie aus Sachsen-Anhalt , Luftversorgung > Auto-Tuning & -Styling , Erscheinungsjahr: 202411, Redaktion: Palatini, John, Seitenzahl/Blattzahl: 320, Themenüberschrift: PHOTOGRAPHY / History, Keyword: Arbeitswelten; Ausstellungskatalog; DDR-Fotografie; Dokumentarfotografie; Fotografiegeschichte; Historische Fotografie; Industrialisierung; Industriefotografie; Industriegeschichte; Industriekultur; Kulturgeschichte; Lost Places; Maschinenbau; Nachwende-Fotografie; Postindustrielle Landschaften; Sachsen-Anhalt; Visueller Wandel; Zeitgeschichte, Fachschema: Kunstgeschichte~Ausstellungskatalog~Fotograf - Fotografin, Fachkategorie: Kunstgeschichte~Ausstellungskataloge, Museumskataloge und Sammlungen~Kunst: allgemeine Themen, Warengruppe: HC/Fotografie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 300, Breite: 244, Höhe: 32, Gewicht: 2006, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mensch - Maschinen - MusikMensch - Maschinen - Musik , Neue, kenntnisreiche und kritische Perspektiven auf das künstlerische Projekt Kraftwerk, das die Band aus dem Kling-Klang-Studio in die bedeutendsten Museen der Welt führte, prägen die Beiträge der insgesamt 23 Autorinnen und Autoren dieses mit raren Interviews und Zeitschriftenartikeln angereicherten Essaybandes. Sie beleuchten entlang der Diskografie die zentralen Themen der jeweiligen Schaffensphasen und stilbildende Alben wie "Autobahn" (1974), "Die Mensch-Maschine" (1978) und "Computerwelt" (1981) in ihrem zeitgeschichtlichen Kontext. Anhand werkübergreifender Aspekte verorten weitere Texte Kraftwerk als multimediales Phänomen im kulturgeschichtlichen Hallraum von Pop Art und Konstruktivismus, technischer Innovation und künstlerischer Avantgarde. Ein Gespräch zwischen Alexander Kluge und Max Dax, ein Interview von Olaf Zimmermann mit Ralf Hütter und historische Features über Kraftwerk erweitern den Band zu einer noch größeren Umschau. In diesem Buch zu lesen: Ulrich Adelt, Max Dax, Heinrich Deisl, Alexander Harden, DJ Hell, Ralf Hütter, Marcus S. Kleiner, Alexander Kluge, Pavel Kracík, Alke Lorenzen, Stephen Mallinder, Didi Neidhart, Sean Nye, Christopher Petit, Melanie Schiller, Ingeborg Schober, Eckhard Schumacher, Uwe Schütte, Enno Stahl, Jost Uhrmacher, Johannes Ullmaier, Axel Winne, Olaf Zimmermann. , Ladeluftkühler > Luftversorgung , Erscheinungsjahr: 20210226, Produktform: Kartoniert, Redaktion: Schütte, Uwe, Seitenzahl/Blattzahl: 374, Keyword: Popmusik, Fachschema: Musik / Komponisten u. Interpreten~Pop (Musik)~Musikgeschichte, Fachkategorie: Musikgeschichte, Thema: Entdecken, Warengruppe: HC/Musikgeschichte, Fachkategorie: Musiker, Sänger, Bands und Gruppen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Leske, C.W., Verlag: Leske, C.W., Verlag: C.W. Leske Verlag, Länge: 203, Breite: 124, Höhe: 28, Gewicht: 446, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783946595014, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Was sind neutrale Erträge Beispiele?
Was sind neutrale Erträge Beispiele? Neutrale Erträge sind Einnahmen, die weder zu Gewinnen noch zu Verlusten führen, sondern lediglich die Kosten decken. Beispiele für neutrale Erträge sind Mieteinnahmen, Zinseinnahmen aus Spareinlagen oder Lizenzgebühren. Diese Einnahmen tragen dazu bei, die laufenden Kosten eines Unternehmens zu decken, ohne einen direkten Einfluss auf den Gewinn zu haben. Sie sind wichtig für die finanzielle Stabilität und den langfristigen Erfolg eines Unternehmens. **
-
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
-
Sind sonstige betriebliche Erträge Umsatzerlöse?
Nein, sonstige betriebliche Erträge sind nicht dasselbe wie Umsatzerlöse. Umsatzerlöse sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und direkt mit dem Hauptgeschäft des Unternehmens zusammenhängen. Sonstige betriebliche Erträge hingegen sind Einnahmen, die nicht aus dem normalen Geschäftsbetrieb stammen, wie zum Beispiel Zinserträge, Mieteinnahmen oder Gewinne aus dem Verkauf von Anlagevermögen. Sie sind in der Gewinn- und Verlustrechnung separat ausgewiesen und beeinflussen somit nicht die Umsatzerlöse. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.